健尔康IPO隐忧 净利润骤降65.74%,毛利率落后同行,2019年公积金缴纳人数为零
健尔康医疗科技股份有限公司(以下简称“健尔康”)递交招股书,拟冲刺上交所主板。其业绩大幅波动、毛利率低于同行、员工公积金缴纳人数曾为零等一系列问题引发市场关注。
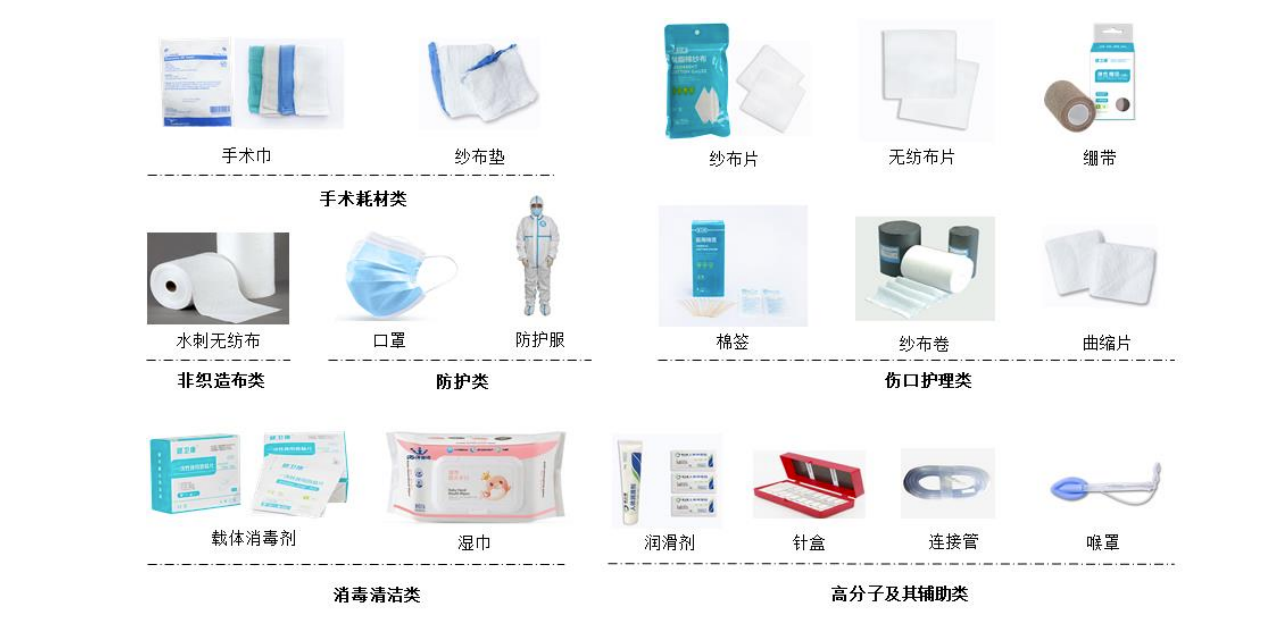
招股书显示,健尔康主营业务为医用敷料、消毒用品等产品的研发、生产和销售。2022年,公司实现营业收入10.29亿元,同比增长6.31%;但净利润仅为4638.16万元,同比下滑65.74%。对于业绩下滑,公司解释称主要受原材料价格上涨、汇率波动及海外市场需求变化等因素影响。
健尔康的毛利率也明显低于同行。2020-2022年,公司综合毛利率分别为28.05%、23.11%和18.23%,呈逐年下降趋势。而同期同行业可比公司平均毛利率分别为38.52%、35.18%和32.63%,健尔康毛利率均值落后约15个百分点。公司称,主要原因是产品结构差异及外销占比较高,议价能力相对较弱。
健尔康在员工权益保障方面也存在不规范之处。招股书披露,2019年公司未为任何员工缴纳住房公积金,缴纳人数为0。2020年及2021年,缴纳人数分别为120人和352人,占员工总数比例分别为15.6%和41.3%。直至2022年,缴纳比例才提升至82.5%。公司表示,已对上述不规范情形进行整改,并取得主管部门出具的无重大违法违规证明。
值得注意的是,健尔康业务以消毒用品等防疫物资为重要收入来源。2020年,受益于疫情爆发,公司消毒用品收入大幅增长,带动当年净利润一度达到1.35亿元。但随着疫情红利消退,消毒用品需求回落,公司业绩快速变脸。这也暴露出其收入结构单一、抗风险能力不足的短板。
分析人士指出,面对净利润暴跌、毛利率持续低于同行以及历史社保违规等问题,健尔康能否顺利过会仍存变数。投资者需关注其经营持续性及内部治理的规范性。